Economia degli ordini
Economia degli ordini DTC
Come leggere il contributo degli ordini DTC dopo consegna e resi e collegarlo ad acquisizione e riacquisto senza dare per certi i ricavi futuri.
Per capire se le vendite DTC sono sostenibili, misurate quanto resta dagli ordini dopo costo dei prodotti, preparazione, pagamento, consegna e resi. Quel contributo deve ancora coprire acquisizione clienti e spese generali.
Un ordine incassato non è necessariamente redditizio; un riacquisto possibile non è un ricavo già ottenuto.
Fissare il perimetro della misura
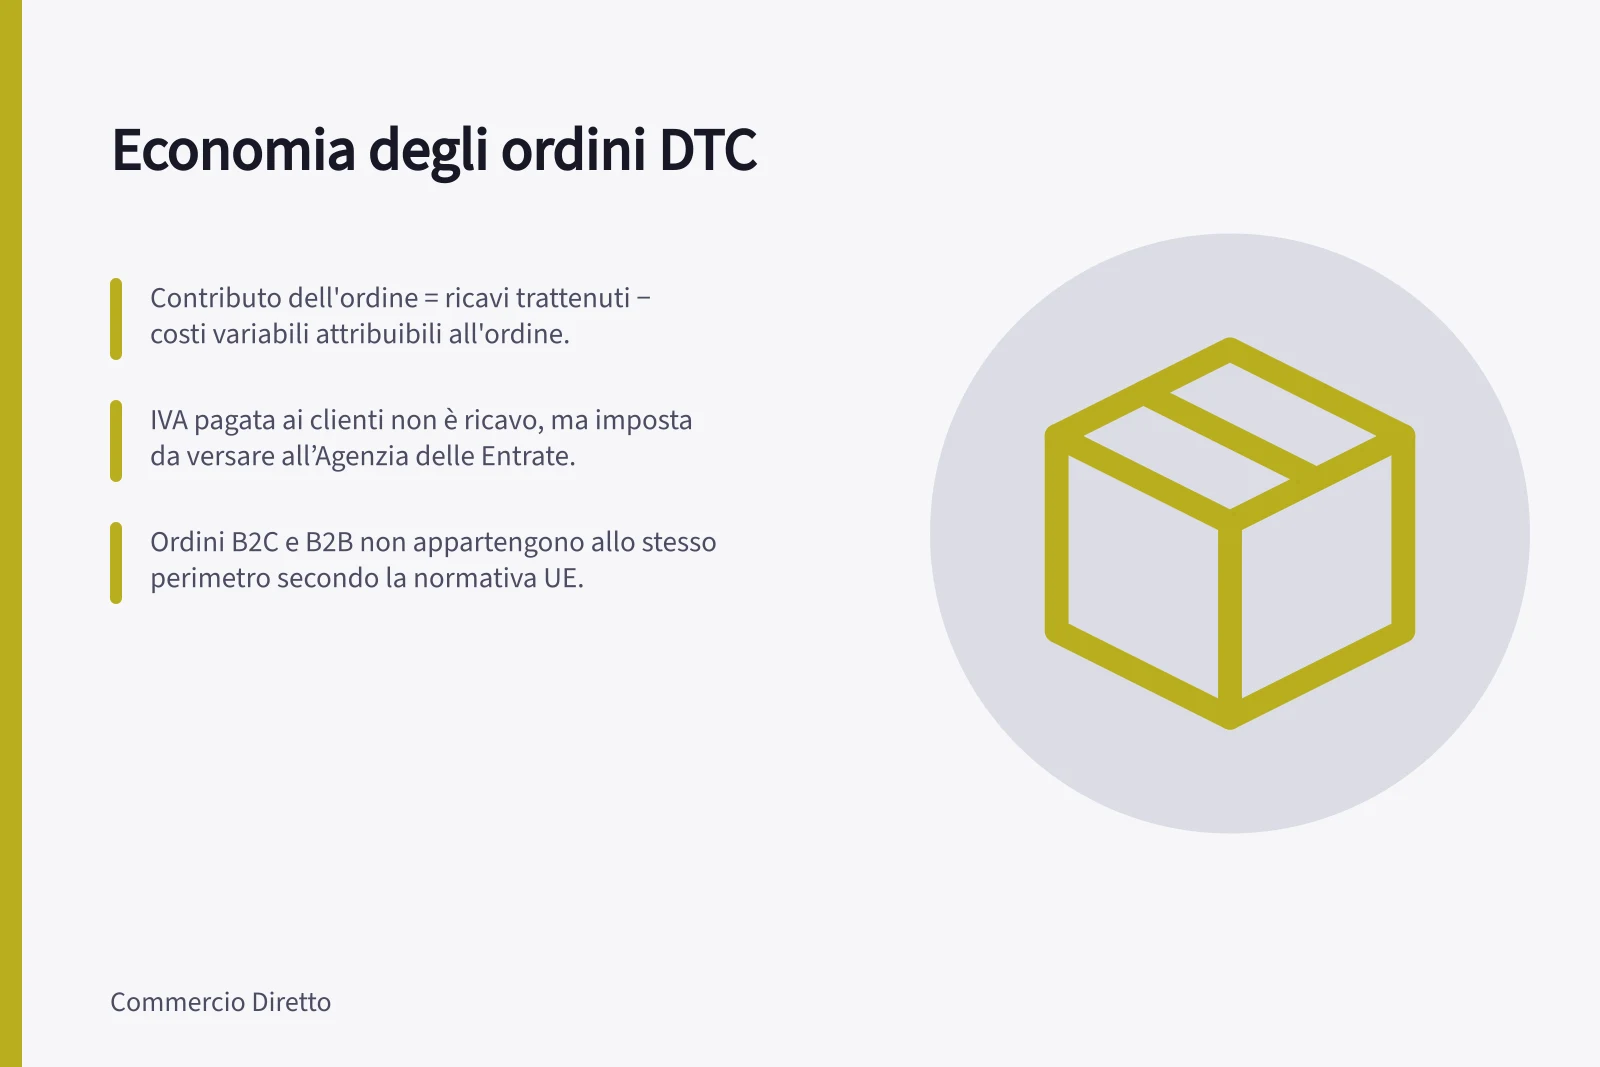
Le regole europee sulle vendite a distanza richiamate per gli ordini online riguardano le vendite al consumatore finale (B2C), non quelle tra imprese (B2B). Quando confrontate contributi, tenete chiaro a quale tipo di vendita si riferiscono i dati: gli ordini per consumatori e quelli B2B non appartengono automaticamente allo stesso perimetro.
Vantaggi e svantaggi delle vendite DTC per le imprese italiane
- Pro: Controllo totale sul brand e esperienza clienteSì
- Pro: Raccogliere dati clienti direttamenteSì
- Contro: Costi logistici e resi più elevati in ItaliaSì
- Contro: IVA e obblighi fiscali complessi per vendite transfrontalieraSì
Misurare il contributo dell'ordine
Partite da un carrello che potete davvero preparare e consegnare. Registrate il ricavo dei prodotti dopo gli sconti e l'eventuale importo pagato dal cliente per la consegna.
Sottraete costo dei beni ceduti, imballaggio, lavoro variabile di preparazione, commissioni di pagamento, trasporto sostenuto dal brand e assistenza variabile, se rilevante.
Contributo dell'ordine = ricavi trattenuti − costi variabili attribuibili all'ordine. È una misura gestionale, non l'utile netto. Usate ricavi e costi su una base IVA coerente con il regime dell'attività: il prezzo incassato dal cliente e un costo al netto dell'IVA detraibile non sono direttamente confrontabili.
Trattare l'IVA nella lettura dei ricavi
Per le attività soggette a IVA, l'imposta addebitata al cliente non va confusa con il ricavo trattenuto: normalmente l'impresa la riscuote e la versa all'autorità fiscale del Paese in cui è stabilita. La registrazione fiscale e gli obblighi applicabili dipendono dal Paese e dalla situazione dell'attività.
In genere, l'IVA pagata sugli acquisti dell'impresa può essere detratta da quella addebitata ai clienti; la differenza è riportata nella dichiarazione periodica. Se l'IVA sugli acquisti supera quella sulle vendite, l'autorità fiscale può rimborsare o accreditare la differenza.
Nel confronto tra ordini, mantenete distinto il contributo gestionale dalla liquidazione dell'IVA.
Considerare consegna e resi
Tenete separati l'importo di consegna pagato dal cliente e il costo fatturato al brand: anche quando la consegna è gratuita per il cliente, il trasporto resta un costo dell'ordine. I resi possono lasciare costi aperti.
Per il calcolo dettagliato del margine dopo consegna e resi, compresi rimborsi, costi di ritorno e valore recuperato delle scorte, vedi S086-P03-S01.
Confrontare scenari utili
Una media può nascondere gli ordini più onerosi. Con i vostri dati, confrontate un carrello piccolo, uno con più articoli, una destinazione costosa, un ordine promozionale e un ordine con reso.
Per ciascuno annotate ricavi, costi, ipotesi ancora aperte e contributo. Sostituite le stime con fatture e rimborsi effettivi quando disponibili.
Collegare ordine, acquisizione e riacquisto
Il contributo prudente del primo ordine, al netto della quota che volete conservare per spese generali, rischio e risultato, indica quanto spazio iniziale esiste per acquisire un cliente. Confrontatelo con la spesa commerciale e i nuovi clienti riferiti allo stesso perimetro.
Il costo per conversione attribuito da una piattaforma pubblicitaria non dimostra, da solo, quanti clienti siano arrivati grazie alla campagna. Evitate anche di conteggiare uno sconto sia nel ricavo ridotto dell'ordine sia nella spesa di acquisizione.
Gli ordini successivi possono aggiungere contributo, ma richiedono tempo e restano incerti. Per la stima per coorti del riacquisto, compresi i clienti che non tornano, vedi S086-P03-S03.
Valutate la decisione sia senza riacquisto sia con una stima prudente; considerate la liquidità necessaria nell'attesa.
Se il risultato non regge, individuate la voce che lo riduce e ricalcolate dopo la correzione. Conservate insieme formula, periodo e ipotesi, così un miglioramento apparente non nasconde costi o resi ancora da registrare.
Indicatori chiave per l'economia degli ordini DTC
- Contributo primo ordine (netto)
- €X
- Costo acquisizione cliente (CAC)
- €Y
- Tasso di riacquisto (coorte 6 mesi)
- Z%
In questa guida
- Calcolare il margine dopo consegna e resiFormula, voci ed esempio illustrativo per calcolare il contributo di un ordine DTC dopo spedizione, rimborsi e resi.
- Stimare il costo sostenibile del primo cliente DTCUn metodo prudente per fissare il costo massimo di acquisizione dal contributo del primo ordine, includendo i rimborsi senza dare per certi i riacquisti.
- Stimare il riacquisto senza darlo per certoCome misurare clienti che tornano e contributo degli ordini successivi, confrontando coorti mature senza trattare una previsione come certezza.